Domain inhalationsmaske.de kaufen?
Wir ziehen mit dem Projekt
inhalationsmaske.de um.
Sind Sie am Kauf der Domain
inhalationsmaske.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inhalationsmaske.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
3M 6800M Atemschutzmaske Vollmaske, Augen, Nasen- und Mundschutz (Atemmaske)Ohne Filter. Extrem leichte Vollmaske mit Polycarbonat-Sichtscheibe (kratz- und stoßbeständig). Weicher, antiallergischer Maskenkörper. Vier-Punkt-Bebänderung, leicht anzulegen und abzusetzen. Integrierte Sprachmembran für gute Sprachverständigung.Type: 6800MMarke: 3MInhaltsangabe (ST): 1165,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
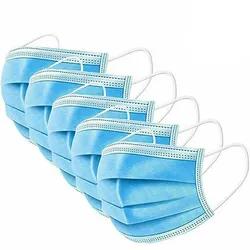
50x Schutzmaske Mundschutz Maske Gesichtsmaske mit Nasenbügel Einweg Atemschutz 3 Lagig Vliesstoff3-Lagig Einweg Schutzmaske Mundschutz GesichtschutzEigenschaften:Maske: 3-lagiger StoffFarbe: BlauMaterial: VliesEinweg MaskeWeich angenehmn zu tragenSchützt vor äußeren EinflüssenGröße: 175x95mm7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
medisana RM 100 FFP2 Atemschutzmaske Staubmaske Atemmaske - 10 StückMedizinische FFP2 AtemschutzmaskeSie bietet Schutz vor festen und flüssigen Stäuben, Rauch sowie Aerosolen. Besonders wirksam ist die medisana Atemschutzmaske RM 100 dank ihres effizienten 3-Schicht-Filtersystems: Es setzt sich aus Spunbond, Meltbond und Nonwoven zusammen und garantiert so die hochgradige Filterung von bis zu Prozent aller Partikel in der Luft. Die für den einmaligen Gebrauch vorgesehene Atemschutzmaske ist geprüft und CE-zertifiziert. Die hygienische Einzelverpackung der medisana Atemschutzmaske RM 100 verhindert die Verunreinigung vor dem Gebrauch. Schutzklasse FFP2Die Atemschutzmaske RM 100 von medisana ist eine Atemschutzmaske der Kategorie FFP2. Die hygienische Einzelverpackung der medisana Atemschutzmaske RM 100 verhindert die Verunreinigung vor dem Gebrauch. Geprüft und CE-zertifiziertDie medisana FFP2 Atemschutzmaske RM 100 ist geprüft und CE-zertifiziert gemäß der Norm EN 149:2001 und + A1:2009 nach der EU-Verordnung 2016/425 für persönliche Schutzausrüstung. Die Maske ist zum einmaligen Gebrauch vorgesehen. Effizientes 3-Schicht-FiltersystemBesonders wirksam ist die medisana FFP2 Atemschutzmaske RM 100 dank ihres effizienten 3-Schicht-Filtersystems: Es setzt sich aus Spunbond, Meltbond und Nonwoven zusammen und garantiert so die hochgradige Filterung von 95 Prozent aller Partikel in der Luft. Die zehn Masken sind jede einzeln in einem PE-Beutel verpackt. TÜV-geprüfte Filterleistung99,87% Bakterienfilterleistung – TÜV geprüft gemäß EN 14683:2019+AC:2019 auf Bakterielle Filtrationsleistung (BFE) Stiftung Warentest + Haus & GartenUnsere Atemschutzmaske überzeugte bei der Stiftung Warentest, bei den wichtigsten Testkriterien „Atemkomfort“ sowie „Filterwirkung für Aerosolpartikel“ jeweils das bestmögliche Testurteil „Hoch". Im Haus & Garten Test überzeugte unsere Atemschutzmaske als Testsieger mit der Note "gut" 1,8. Technische Daten Größe: 120 x 155 mm (PE-Beutel) Gewicht: 10g je Maske 10 Masken (Stück) pro Verpackung Schutzklasse: FFP29,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
UYN Community Mask Mundschutz Schutzmaske Gesichtsmaske red LDie UYN Community Mask schützt dich und deine Mitmenschen. Die Empfehlung ist, dass so viele Menschen wie möglich einen Mundschutz tragen, denn so können Tropfen und Schleimpartikel zumindest teilweise aufgefangen werden. Die Ansteckungskette wird durchbrochen. In dieser Gesichtsmaske steckt Innovation in jeder Faser. Sie ist multifunktional: Atmungsaktiv: Die dreidimensionale Strickstruktur ist im Mund und Nasenbereich dichter gestrickt, sodass die Geschwindigkeit des Atemstromsoder Speichel-/Schleim-Tröpfchenauswurfs reduziert wird. Dennoch kann man durch die UYN® Community Mask gut atmen, sodass die Maske ohne weiteres auch bei sportlichen Aktivitäten getragen werden kann. Wasserabweisend: Dank der Verarbeitung mit Texlyte Nano sind die UYN® CommunityMask feuchtigkeitsabweisend. Die wasserabweisende Eigenschaft des Garns ist dauerhaft und wird nicht durchmehrfaches Waschen verändert. Texlyte Nano speichert keine Feuchtigkeit, sondern trocknet sehr schnell. Für ein angenehmes Tragegefühl. Ergonomisch und leicht: Die UYN® Community Mask schmiegt sich perfekt um Mund und Nase, dichtet an den Rändern schön ab, sodass der Luftstrom unterbrochen wird. Durch die ergonomische dreidimensionale Form kann man jedoch angenehm atmen, ohne ein beklemmendes Gefühl zu haben. Produktdetails Gut verträgliche Fasern: Das für die Community Mask verwendete Texlyte Nano ist in Europa zertifiziert und produziert worden. Es verursacht keine Allergien und ist somit besonders für Artikel mit hohen Hygienestandards geeignet. Thermoregulierend: Texlyte Nano hat eine sehr niedrigste Leitfähigkeit und gewährleistet somit eine aussergewöhnliche Isolationskraft - dies sorgt für einen hohen thermischen Komfort. Leicht: Texlyte Nano ist 50% leichter als Baumwolle und 34% leichter als Polyester, somit eignetsich das Material von allen Kunstfasern am besten um als Maske verarbeitet zu werden. Trocken: Texlyte Nano ist von Natur aus hydrophob. Die wasserabweisende Eigenschaft des Garnsist dauerhaft und wird nicht durch mehrfaches Waschen verändert. Texlyte Nano speichertkeine Feuchtigkeit, sondern trocknet sehr schnell. Für ein angenehmes Tragegefühl. Lange Lebensdauer: Abrieb, Spannung und Reißen ist kein Problem für Texlyte Nano. Die Abriebfestigkeit ist 2,5-mal höher als die von Baumwolle. Auch Schweiß, Sonne oder Feuchtigkeit haben keinen Einfluss auf die Lebensdauer von Texlyte Nano. Leicht zu reinigen: Durch die hydrophobe Eigenschaft von Texlyte Nano ist das Material unempfindlich für Schmutz, lässt sich bei 60°C waschen und trocknet innerhalb kurzer Zeit. Bügeln ist nichtnotwendig. Die Maske kann bereits nach kurzer Zeit wieder verwendet werden. 60°C Waschbar , Nicht bleichen, Nicht Trockner geeignet, Nicht bügeln, Nicht chemisch reinigen Textilkennzeichnung: 98 % Polypropylen, 1 % Elasthan, 1 % Polyamid Made in Italy Dieser Artikel befindet sich im Abverkauf und hat einen stark reduzierten Preis.0,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
3M 6800M Atemschutzmaske Vollmaske, Augen, Nasen- und Mundschutz (Atemmaske)Ohne Filter. Extrem leichte Vollmaske mit Polycarbonat-Sichtscheibe (kratz- und stoßbeständig). Weicher, antiallergischer Maskenkörper. Vier-Punkt-Bebänderung, leicht anzulegen und abzusetzen. Integrierte Sprachmembran für gute Sprachverständigung.Type: 6800MMarke: 3MInhaltsangabe (ST): 1165,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
50x Schutzmaske Mundschutz Maske Gesichtsmaske mit Nasenbügel Einweg Atemschutz 3 Lagig Vliesstoff3-Lagig Einweg Schutzmaske Mundschutz GesichtschutzEigenschaften:Maske: 3-lagiger StoffFarbe: BlauMaterial: VliesEinweg MaskeWeich angenehmn zu tragenSchützt vor äußeren EinflüssenGröße: 175x95mm7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
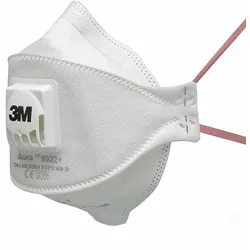
Mundschutz Maske FFP3 Atemschutzmaske Gesichtsmaske Mund Nasenschutz mit Ventil 3MTM AuraTM 9332+Flach zusammenklappbare FFP3 Einweg-Atemschutzmaske, die einen zuverlässigen und effektiven Schutz vor einem höheren Aufkommen von Feinstaub, Nebel, Metalldämpfen und Ozon bietet. Filtertechnologie mit geringem Atemwiderstand erleichtert das Atmen bei der Arbeit Geniales 3-teiliges Design lässt mehr Gesichtsbewegungen beim Sprechen zu und ist besonders angenehm zu tragen Optimal für Brillenträger. Kein Anlaufen der Brille mehr Siegelpunkte an der Maskenoberseite minimiert Brillenbeschlag Die Kopfbügel sind farblich und dadurch leicht erkennbar: rot für FFP3 Eine innovative Kinnlasche für einfaches Aufsetzen und komfortablen Sitz des Atemschutzes auf dem Gesicht Lieferung in hygienischer Verpackung, um den Atemschutz vor der Verwendung vor Verschmutzungen zu schützen. Eignet sich auch zu praktischen Aufbewahrung und Entnahme am Arbeitsplatz. Die spezielle Gestaltung der Nasenregion passt sich der Nase und den Gesichtskonturen an und erhöht die Kompatibilität mit 3M Brillen Das 3MTM Cool FlowTM Ventil verhindert Wärme- und Feuchtigkeitsstau, damit Arbeiter selbst unter warmen und feuchten Bedingungen über eine komfortablen Schutz verfügen. Maximales Nutzungslevel: Bis zu 50 x TLV Die 3MTM AuraTM Einweg-Atemschutzmaske 9332+ bietet Komfort und Stil bei uneingeschränkter Leistung. Schützt vor dem Staub und Nebel, die in vielen verschiedenen industriellen Anwendungen und sonstigen Arbeitssituationen, für die ein FFP3 Schutz erforderlich ist, auftreten.92,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Mundschutz Maske FFP3 Atemschutzmaske Gesichtsmaske Ventil 3MTM AuraTM 9332+ , VPE: 3Kaufen Sie beim authorisierten 3M Händler (nur die authorisierten 3M Händler können das Angebot mit dem 3M Logo einstellen!) Sie schützen sich dadurch vor Betrügern und Fernost Plagiaten Flach zusammenklappbare FFP3 Einweg-Atemschutzmaske, die einen zuverlässigen und effektiven Schutz vor einem höheren Aufkommen von Feinstaub, Nebel, Metalldämpfen und Ozon bietet. Geprüft und CE-zertifiziert nach EN 149:2001 + A1:2009. CE 2797 Filtertechnologie mit geringem Atemwiderstand erleichtert das Atmen bei der Arbeit Geniales 3-teiliges Design lässt mehr Gesichtsbewegungen beim Sprechen zu und ist besonders angenehm zu tragen Optimal für Brillenträger. Kein Anlaufen der Brille mehr Siegelpunkte an der Maskenoberseite minimiert Brillenbeschlag Die Kopfbügel sind farblich und dadurch leicht erkennbar: rot für FFP3 Zulassungen Dieses Produkt erfüllt die Anforderungen der europäischen Richtline 89/686/EWG (PSA-Richtlinie) und trägt somit ein CE-Zeichen. Die Zertifizierung nach Artikel 10, EG Baumusterprüfung und die Zertifizie-rung nach Artikel 11, EG Qualitätssicherung, wurde ausgestellt von BSI Product Services, Maylands Avenue, Hemel Hempstead, HP2 4SQ, UK (Prüfstellen Nummer 0086). Eine innovative Kinnlasche für einfaches Aufsetzen und komfortablen Sitz des Atemschutzes auf dem Gesicht Lieferung in hygienischer Verpackung, um den Atemschutz vor der Verwendung vor Verschmutzungen zu schützen. Eignet sich auch zu praktischen Aufbewahrung und Entnahme am Arbeitsplatz. Die spezielle Gestaltung der Nasenregion passt sich der Nase und den Gesichtskonturen an und erhöht die Kompatibilität mit 3M Brillen Das 3MTM Cool FlowTM Ventil verhindert Wärme- und Feuchtigkeitsstau, damit Arbeiter selbst unter warmen und feuchten Bedingungen über eine komfortablen Schutz verfügen. Maximales Nutzungslevel: Bis zu 50 x TLV Die 3MTM AuraTM Einweg-Atemschutzmaske 9332+ bietet Komfort und Stil bei uneingeschränkter Leistung. Schützt vor dem Staub und Nebel, die in vielen verschiedenen industriellen Anwendungen und sonstigen Arbeitssituationen, für die ein FFP3 Schutz erforderlich ist, auftreten. VPE: 340,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.