Domain inhalationsmaske.de kaufen?
Wir ziehen mit dem Projekt
inhalationsmaske.de um.
Sind Sie am Kauf der Domain
inhalationsmaske.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain inhalationsmaske.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
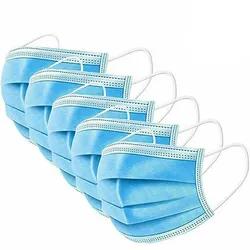
50x Schutzmaske Mundschutz Maske Gesichtsmaske mit Nasenbügel Einweg Atemschutz 3 Lagig Vliesstoff3-Lagig Einweg Schutzmaske Mundschutz GesichtschutzEigenschaften:Maske: 3-lagiger StoffFarbe: BlauMaterial: VliesEinweg MaskeWeich angenehmn zu tragenSchützt vor äußeren EinflüssenGröße: 175x95mm7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
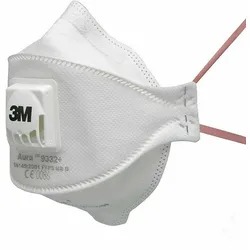
3x Mundschutz Maske FFP3 Atemschutzmaske Gesichtsmaske Ventil 3MTM AuraTM 9332+ , VPE: 3Kaufen Sie beim authorisierten 3M Händler (nur die authorisierten 3M Händler können das Angebot mit dem 3M Logo einstellen!) Sie schützen sich dadurch vor Betrügern und Fernost Plagiaten Flach zusammenklappbare FFP3 Einweg-Atemschutzmaske, die einen zuverlässigen und effektiven Schutz vor einem höheren Aufkommen von Feinstaub, Nebel, Metalldämpfen und Ozon bietet. Geprüft und CE-zertifiziert nach EN 149:2001 + A1:2009. CE 2797 Filtertechnologie mit geringem Atemwiderstand erleichtert das Atmen bei der Arbeit Geniales 3-teiliges Design lässt mehr Gesichtsbewegungen beim Sprechen zu und ist besonders angenehm zu tragen Optimal für Brillenträger. Kein Anlaufen der Brille mehr Siegelpunkte an der Maskenoberseite minimiert Brillenbeschlag Die Kopfbügel sind farblich und dadurch leicht erkennbar: rot für FFP3 Zulassungen Dieses Produkt erfüllt die Anforderungen der europäischen Richtline 89/686/EWG (PSA-Richtlinie) und trägt somit ein CE-Zeichen. Die Zertifizierung nach Artikel 10, EG Baumusterprüfung und die Zertifizie-rung nach Artikel 11, EG Qualitätssicherung, wurde ausgestellt von BSI Product Services, Maylands Avenue, Hemel Hempstead, HP2 4SQ, UK (Prüfstellen Nummer 0086). Eine innovative Kinnlasche für einfaches Aufsetzen und komfortablen Sitz des Atemschutzes auf dem Gesicht Lieferung in hygienischer Verpackung, um den Atemschutz vor der Verwendung vor Verschmutzungen zu schützen. Eignet sich auch zu praktischen Aufbewahrung und Entnahme am Arbeitsplatz. Die spezielle Gestaltung der Nasenregion passt sich der Nase und den Gesichtskonturen an und erhöht die Kompatibilität mit 3M Brillen Das 3MTM Cool FlowTM Ventil verhindert Wärme- und Feuchtigkeitsstau, damit Arbeiter selbst unter warmen und feuchten Bedingungen über eine komfortablen Schutz verfügen. Maximales Nutzungslevel: Bis zu 50 x TLV Die 3MTM AuraTM Einweg-Atemschutzmaske 9332+ bietet Komfort und Stil bei uneingeschränkter Leistung. Schützt vor dem Staub und Nebel, die in vielen verschiedenen industriellen Anwendungen und sonstigen Arbeitssituationen, für die ein FFP3 Schutz erforderlich ist, auftreten. VPE: 340,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
UYN Community Mask Mundschutz Schutzmaske Gesichtsmaske red LDie UYN Community Mask schützt dich und deine Mitmenschen. Die Empfehlung ist, dass so viele Menschen wie möglich einen Mundschutz tragen, denn so können Tropfen und Schleimpartikel zumindest teilweise aufgefangen werden. Die Ansteckungskette wird durchbrochen. In dieser Gesichtsmaske steckt Innovation in jeder Faser. Sie ist multifunktional: Atmungsaktiv: Die dreidimensionale Strickstruktur ist im Mund und Nasenbereich dichter gestrickt, sodass die Geschwindigkeit des Atemstromsoder Speichel-/Schleim-Tröpfchenauswurfs reduziert wird. Dennoch kann man durch die UYN® Community Mask gut atmen, sodass die Maske ohne weiteres auch bei sportlichen Aktivitäten getragen werden kann. Wasserabweisend: Dank der Verarbeitung mit Texlyte Nano sind die UYN® CommunityMask feuchtigkeitsabweisend. Die wasserabweisende Eigenschaft des Garns ist dauerhaft und wird nicht durchmehrfaches Waschen verändert. Texlyte Nano speichert keine Feuchtigkeit, sondern trocknet sehr schnell. Für ein angenehmes Tragegefühl. Ergonomisch und leicht: Die UYN® Community Mask schmiegt sich perfekt um Mund und Nase, dichtet an den Rändern schön ab, sodass der Luftstrom unterbrochen wird. Durch die ergonomische dreidimensionale Form kann man jedoch angenehm atmen, ohne ein beklemmendes Gefühl zu haben. Produktdetails Gut verträgliche Fasern: Das für die Community Mask verwendete Texlyte Nano ist in Europa zertifiziert und produziert worden. Es verursacht keine Allergien und ist somit besonders für Artikel mit hohen Hygienestandards geeignet. Thermoregulierend: Texlyte Nano hat eine sehr niedrigste Leitfähigkeit und gewährleistet somit eine aussergewöhnliche Isolationskraft - dies sorgt für einen hohen thermischen Komfort. Leicht: Texlyte Nano ist 50% leichter als Baumwolle und 34% leichter als Polyester, somit eignetsich das Material von allen Kunstfasern am besten um als Maske verarbeitet zu werden. Trocken: Texlyte Nano ist von Natur aus hydrophob. Die wasserabweisende Eigenschaft des Garnsist dauerhaft und wird nicht durch mehrfaches Waschen verändert. Texlyte Nano speichertkeine Feuchtigkeit, sondern trocknet sehr schnell. Für ein angenehmes Tragegefühl. Lange Lebensdauer: Abrieb, Spannung und Reißen ist kein Problem für Texlyte Nano. Die Abriebfestigkeit ist 2,5-mal höher als die von Baumwolle. Auch Schweiß, Sonne oder Feuchtigkeit haben keinen Einfluss auf die Lebensdauer von Texlyte Nano. Leicht zu reinigen: Durch die hydrophobe Eigenschaft von Texlyte Nano ist das Material unempfindlich für Schmutz, lässt sich bei 60°C waschen und trocknet innerhalb kurzer Zeit. Bügeln ist nichtnotwendig. Die Maske kann bereits nach kurzer Zeit wieder verwendet werden. 60°C Waschbar , Nicht bleichen, Nicht Trockner geeignet, Nicht bügeln, Nicht chemisch reinigen Textilkennzeichnung: 98 % Polypropylen, 1 % Elasthan, 1 % Polyamid Made in Italy Dieser Artikel befindet sich im Abverkauf und hat einen stark reduzierten Preis.0,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
3M 6800M Atemschutzmaske Vollmaske, Augen, Nasen- und Mundschutz (Atemmaske)Ohne Filter. Extrem leichte Vollmaske mit Polycarbonat-Sichtscheibe (kratz- und stoßbeständig). Weicher, antiallergischer Maskenkörper. Vier-Punkt-Bebänderung, leicht anzulegen und abzusetzen. Integrierte Sprachmembran für gute Sprachverständigung.Type: 6800MMarke: 3MInhaltsangabe (ST): 1165,19 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
50x Schutzmaske Mundschutz Maske Gesichtsmaske mit Nasenbügel Einweg Atemschutz 3 Lagig Vliesstoff3-Lagig Einweg Schutzmaske Mundschutz GesichtschutzEigenschaften:Maske: 3-lagiger StoffFarbe: BlauMaterial: VliesEinweg MaskeWeich angenehmn zu tragenSchützt vor äußeren EinflüssenGröße: 175x95mm7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Mundschutz Maske FFP3 Atemschutzmaske Gesichtsmaske Ventil 3MTM AuraTM 9332+ , VPE: 3Kaufen Sie beim authorisierten 3M Händler (nur die authorisierten 3M Händler können das Angebot mit dem 3M Logo einstellen!) Sie schützen sich dadurch vor Betrügern und Fernost Plagiaten Flach zusammenklappbare FFP3 Einweg-Atemschutzmaske, die einen zuverlässigen und effektiven Schutz vor einem höheren Aufkommen von Feinstaub, Nebel, Metalldämpfen und Ozon bietet. Geprüft und CE-zertifiziert nach EN 149:2001 + A1:2009. CE 2797 Filtertechnologie mit geringem Atemwiderstand erleichtert das Atmen bei der Arbeit Geniales 3-teiliges Design lässt mehr Gesichtsbewegungen beim Sprechen zu und ist besonders angenehm zu tragen Optimal für Brillenträger. Kein Anlaufen der Brille mehr Siegelpunkte an der Maskenoberseite minimiert Brillenbeschlag Die Kopfbügel sind farblich und dadurch leicht erkennbar: rot für FFP3 Zulassungen Dieses Produkt erfüllt die Anforderungen der europäischen Richtline 89/686/EWG (PSA-Richtlinie) und trägt somit ein CE-Zeichen. Die Zertifizierung nach Artikel 10, EG Baumusterprüfung und die Zertifizie-rung nach Artikel 11, EG Qualitätssicherung, wurde ausgestellt von BSI Product Services, Maylands Avenue, Hemel Hempstead, HP2 4SQ, UK (Prüfstellen Nummer 0086). Eine innovative Kinnlasche für einfaches Aufsetzen und komfortablen Sitz des Atemschutzes auf dem Gesicht Lieferung in hygienischer Verpackung, um den Atemschutz vor der Verwendung vor Verschmutzungen zu schützen. Eignet sich auch zu praktischen Aufbewahrung und Entnahme am Arbeitsplatz. Die spezielle Gestaltung der Nasenregion passt sich der Nase und den Gesichtskonturen an und erhöht die Kompatibilität mit 3M Brillen Das 3MTM Cool FlowTM Ventil verhindert Wärme- und Feuchtigkeitsstau, damit Arbeiter selbst unter warmen und feuchten Bedingungen über eine komfortablen Schutz verfügen. Maximales Nutzungslevel: Bis zu 50 x TLV Die 3MTM AuraTM Einweg-Atemschutzmaske 9332+ bietet Komfort und Stil bei uneingeschränkter Leistung. Schützt vor dem Staub und Nebel, die in vielen verschiedenen industriellen Anwendungen und sonstigen Arbeitssituationen, für die ein FFP3 Schutz erforderlich ist, auftreten. VPE: 340,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Mundschutz Maske FFP3 Atemschutzmaske Gesichtsmaske Ventil 3MTM AuraTM 9332+ , VPE: 2Kaufen Sie beim authorisierten 3M Händler (nur die authorisierten 3M Händler können das Angebot mit dem 3M Logo einstellen!) Sie schützen sich dadurch vor Betrügern und Fernost Plagiaten Flach zusammenklappbare FFP3 Einweg-Atemschutzmaske, die einen zuverlässigen und effektiven Schutz vor einem höheren Aufkommen von Feinstaub, Nebel, Metalldämpfen und Ozon bietet. Geprüft und CE-zertifiziert nach EN 149:2001 + A1:2009. CE 2797 Filtertechnologie mit geringem Atemwiderstand erleichtert das Atmen bei der Arbeit Geniales 3-teiliges Design lässt mehr Gesichtsbewegungen beim Sprechen zu und ist besonders angenehm zu tragen Optimal für Brillenträger. Kein Anlaufen der Brille mehr Siegelpunkte an der Maskenoberseite minimiert Brillenbeschlag Die Kopfbügel sind farblich und dadurch leicht erkennbar: rot für FFP3 Zulassungen Dieses Produkt erfüllt die Anforderungen der europäischen Richtline 89/686/EWG (PSA-Richtlinie) und trägt somit ein CE-Zeichen. Die Zertifizierung nach Artikel 10, EG Baumusterprüfung und die Zertifizie-rung nach Artikel 11, EG Qualitätssicherung, wurde ausgestellt von BSI Product Services, Maylands Avenue, Hemel Hempstead, HP2 4SQ, UK (Prüfstellen Nummer 0086). Eine innovative Kinnlasche für einfaches Aufsetzen und komfortablen Sitz des Atemschutzes auf dem Gesicht Lieferung in hygienischer Verpackung, um den Atemschutz vor der Verwendung vor Verschmutzungen zu schützen. Eignet sich auch zu praktischen Aufbewahrung und Entnahme am Arbeitsplatz. Die spezielle Gestaltung der Nasenregion passt sich der Nase und den Gesichtskonturen an und erhöht die Kompatibilität mit 3M Brillen Das 3MTM Cool FlowTM Ventil verhindert Wärme- und Feuchtigkeitsstau, damit Arbeiter selbst unter warmen und feuchten Bedingungen über eine komfortablen Schutz verfügen. Maximales Nutzungslevel: Bis zu 50 x TLV Die 3MTM AuraTM Einweg-Atemschutzmaske 9332+ bietet Komfort und Stil bei uneingeschränkter Leistung. Schützt vor dem Staub und Nebel, die in vielen verschiedenen industriellen Anwendungen und sonstigen Arbeitssituationen, für die ein FFP3 Schutz erforderlich ist, auftreten. VPE: 226,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mundschutz Maske FFP3 Atemschutzmaske Gesichtsmaske Mund Nasenschutz mit Ventil 3MTM AuraTM 9332+Flach zusammenklappbare FFP3 Einweg-Atemschutzmaske, die einen zuverlässigen und effektiven Schutz vor einem höheren Aufkommen von Feinstaub, Nebel, Metalldämpfen und Ozon bietet. Filtertechnologie mit geringem Atemwiderstand erleichtert das Atmen bei der Arbeit Geniales 3-teiliges Design lässt mehr Gesichtsbewegungen beim Sprechen zu und ist besonders angenehm zu tragen Optimal für Brillenträger. Kein Anlaufen der Brille mehr Siegelpunkte an der Maskenoberseite minimiert Brillenbeschlag Die Kopfbügel sind farblich und dadurch leicht erkennbar: rot für FFP3 Eine innovative Kinnlasche für einfaches Aufsetzen und komfortablen Sitz des Atemschutzes auf dem Gesicht Lieferung in hygienischer Verpackung, um den Atemschutz vor der Verwendung vor Verschmutzungen zu schützen. Eignet sich auch zu praktischen Aufbewahrung und Entnahme am Arbeitsplatz. Die spezielle Gestaltung der Nasenregion passt sich der Nase und den Gesichtskonturen an und erhöht die Kompatibilität mit 3M Brillen Das 3MTM Cool FlowTM Ventil verhindert Wärme- und Feuchtigkeitsstau, damit Arbeiter selbst unter warmen und feuchten Bedingungen über eine komfortablen Schutz verfügen. Maximales Nutzungslevel: Bis zu 50 x TLV Die 3MTM AuraTM Einweg-Atemschutzmaske 9332+ bietet Komfort und Stil bei uneingeschränkter Leistung. Schützt vor dem Staub und Nebel, die in vielen verschiedenen industriellen Anwendungen und sonstigen Arbeitssituationen, für die ein FFP3 Schutz erforderlich ist, auftreten.92,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.